南京作为长三角地区重要的制造业基地,印刷产业起步早、门类全、配套完善,在全市工业经济中占据一定比重。随着原材料价格波动、人力成本上升、环保合规要求趋严以及数字媒体对传统印刷市场的持续挤压,南京印刷企业面临的成本压力日益突出。成本管理不再仅仅是财务部门的核算工作,而是关乎企业生存与可持续发展的战略性命题。与此成本管理能否真正落地见效,在很大程度上取决于管理体制的健全程度。本文在梳理南京印刷企业成本管理现状的基础上,着重分析管理体制在成本管理中的关键作用,并提出相应的优化思路。
一、南京印刷企业成本管理现状
(一)成本构成趋于复杂,管理颗粒度不足
南京印刷企业涵盖书刊印刷、包装印刷、商业印刷等多种业态,成本构成涉及原材料(纸张、油墨、版材、胶粘剂等)、人工、设备折旧与维护、能源消耗、物流仓储以及环保治理等多个维度。当前,多数中小型印刷企业的成本核算仍以传统财务会计为主,侧重于事后归集,对生产过程中的分品种、分工序、分订单成本缺乏精细化追踪。糊盒、烫金、模切等后道工序的成本分摊往往依靠经验估算,难以准确反映真实消耗,导致报价决策和成本控制缺乏可靠依据。大型企业虽已引入ERP系统进行成本核算,但系统模块之间的数据孤岛问题仍然存在,生产现场数据与财务数据的对接不够及时,成本信息的实时性和准确性有待提升。
(二)原材料成本占比高,价格波动应对能力偏弱
纸张和油墨是印刷企业最主要的直接材料成本,通常占营业成本的50%以上。纸张价格受木浆行情、环保限产、进出口政策等多重因素影响,波动幅度较大。部分企业在采购环节缺乏系统的供应商评价与比价机制,采购批量、付款方式与价格之间的优化空间未充分挖掘;在库存管理上,要么因担心断供而过度备料、占用大量资金,要么因缺乏安全库存模型而出现急件加价采购的情况。边角料、废纸的回用与处置也缺乏规范化管理,材料利用率有进一步提升的空间。
(三)人工与设备成本刚性上升,效率管理相对滞后
印刷行业属于劳动与技术双重密集型产业,机长、调墨工、后道操作工等岗位对技能要求较高。随着南京地区用工成本的持续上涨,人工成本在总成本中的占比逐年提高。但部分企业在工时测定、绩效计量方面基础薄弱,计件与计时工资的边界模糊,忙时加班费失控、闲时人力冗余的现象并存。设备方面,印刷机、模切机等关键设备的折旧和维护费用较高,但设备综合效率(OEE)管理尚未普遍推行,非计划停机、换单时间过长、套印废品率偏高等隐性问题消耗了大量产能成本。
(四)环保与合规成本显性化,尚未纳入系统化管理
在VOCs治理、危废处置、排污许可等环保政策持续收紧的背景下,南京印刷企业的环保支出已从偶发性费用转变为常态化成本项目。活性炭更换、治理设施运行电耗、监测检测费用、危废委外处置费用等逐年增加,但许多企业仍将这些支出作为管理费用的杂项处理,未将其按产品线或订单进行归集分析,也就难以在产品定价中合理体现环保成本,影响了成本信息的完整性与决策相关性。
(五)成本管理缺乏全员参与,部门协同存在断点
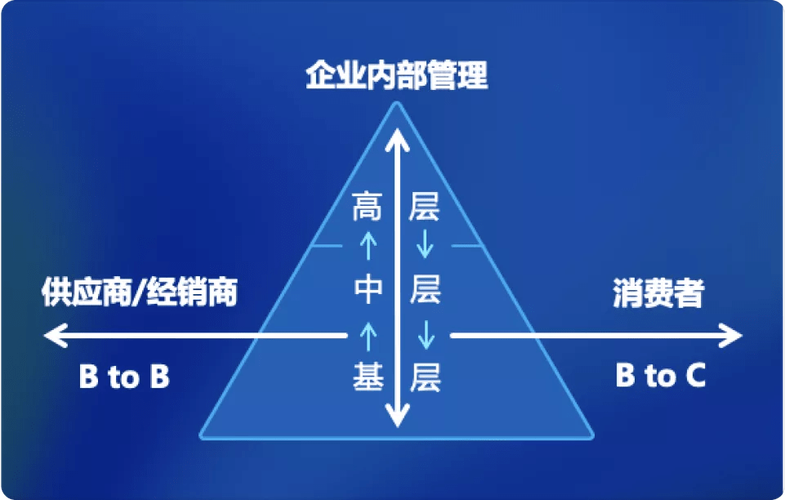
目前,不少企业将成本管理视为财务部门的专属职责,生产部门关注产量与交期,采购部门关注供应保障,销售部门关注订单获取,各环节的目标函数不一致,导致成本控制缺乏系统性。例如,销售接单时过度承诺交期和特殊工艺,可能引发生产环节的高额加班和损耗成本归集传递环节形不成绩效结果支撑决策的价值短語自引销售生产过程中的隐性決策依据不可靠直接影响利润不形成改順管理和目标差异横向上预算割裂现象较为普遍体系有岗无责缺少专门的成本管埋机构或者虽设成本会计人员却权限不足以考核基层车间以致降本措施推动困难主动优化缺乏长期导向动力表现为手段式运动的管控短期内轰轰轰烈此后文档显示自行无力注意相关力度层与增增长接上级指示精神产生实际增效缺乏持之"综上多重因素叠加管理的完整与有效性支撑度与改善作提完善整体加以精细应从某企向型企业從本文弱環節流特性一典型等。(注上述条文结合多项分析後归纳微觀组织成因此具有樣共同面對問題存在逐步优动可供运行益機制及管办法引入目重点项先业預提升目力從推行量及數據具成本作用侧目标单费用核件完部分績。)